文|史晓龙 郭亦非 刘坎
编辑|杨布丁
2026年上半年,中国汽车市场交出一份冷热交织的成绩单。乘联分会数据显示,上半年乘用车累计零售870.1万辆,同比下降20.2%;1至5月汽车行业利润率已降至3.4%,绝大多数车企销量目标完成率仅在三到四成之间,“达标难”成为全行业共同课题。
在总量承压之下,三组分化重塑产业格局:新能源渗透率从1月39%攀升至6月63%,纯电已成市场第一大动力形式,而增程陷入增长瓶颈;出口迎来历史性突破,上半年累计出口509.6万辆,同比增长65.3%,6月单月首次跨过百万辆门槛;中国品牌市占率突破71.8%,合资品牌则萎缩至不足四分之一,燃油车基本盘加速崩塌。
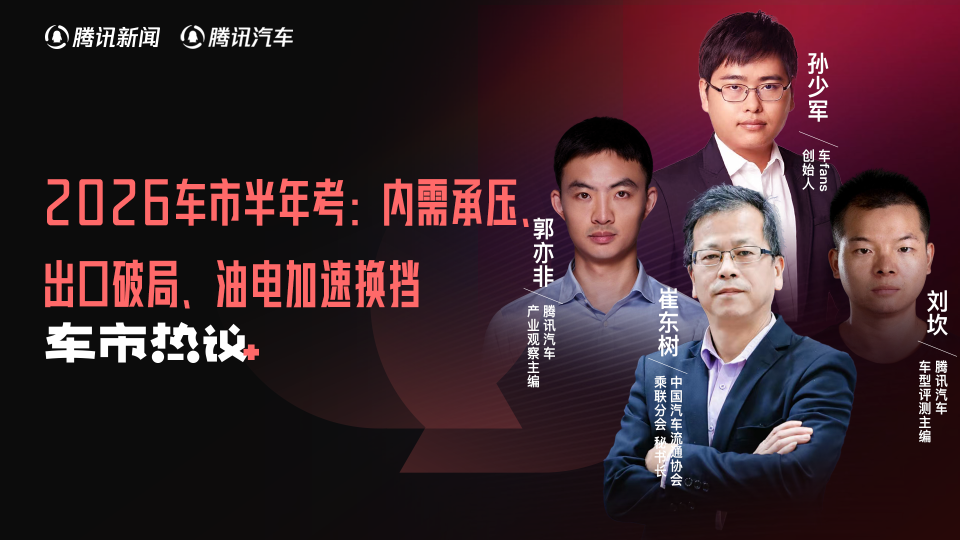
本次《车市热议+》直播邀请乘联分会秘书长崔东树、一线渠道专家(车fans创始人)孙少军,从宏观数据与终端实感两个维度出发,解读2026年第二季度乃至半年车市销量特征,并预测下半年以及全年的销量趋势。
核心观点:
崔东树 / 中国汽车流通协会 乘联分会秘书长:
1、燃油车国内零售从一季度约10%的下滑,骤降至4月起连续三个月超39%的负增长,呈现“崩盘式下滑”,远超预期。
2、从技术和成本角度来看,纯电替代增程是长期趋势。在中国东部主流市场,增程的过渡性使命基本完成,未来将逐步被纯电替代。
3、车企利润率低迷的核心在于“整车为王”的格局被严重削弱,没有实现对产业链更加有效的控制。
4、海南2030年禁售燃油车是特殊个例,不具备全国借鉴意义。
5、燃油车卖不动不是价格问题,即便降价也难以逆转趋势,燃油车多为已充分摊销成本的“中年”车型,继续大幅降价不现实。
6、全年厂家销量基本零增长或微降1%,出口增速预计达60%以上。6月下滑23%,已是全年谷底。新能源渗透率全年预计在60%左右。
孙少军 /《车fans》创始人:
1、从门店进客量看,并非新能源涨得多快,而是燃油车订单跌得太狠。新能源渗透率攀升更多是燃油车基数崩塌所致。
2、仍未推出有效新能源产品的品牌将面临淘汰风险,BBA等豪华品牌虽有新能源新车型上市,但市场反馈不佳。
3、低续航增程车型订单惨淡,虽有刚需市场,但被限制在大尺寸SUV、MPV及长途自驾场景。
4、燃油车亏损严重,新能源不挣钱,导致大量经销商集团倒闭,行业进入“生老病死”的洗牌期。降价困境同样严峻。降价本质是卖不动。
刘坎 / 腾讯汽车车型评测主编:
1、增程车型销量下滑并非惨淡,而是赛道收缩的信号,其三大护城河已被纯电技术逐一攻破,包括续航焦虑,双系统负担凸显以及成本优势逆转。
2、9字辈新能源MPV集中上市,核心原因是大车利润率更高,以“9”命名天然带有旗舰、顶配的含义,能清晰区分产品层级,传递高端定位。
以下是直播对话实录(经优化):
新能源渗透率提升,源于燃油车“崩盘式下滑”
腾讯汽车:年初行业称Q1为十年最冷开局,如今回顾上半年尤其二季度,实际车市有哪些超出预期的表现?
崔东树:年初预计一季度车市虽冷但会逐步改善,未料到二季度国际油价因霍尔木兹海峡封锁暴涨,国内油价升至9元/升,严重冲击消费信心。
燃油车国内零售从一季度约10%的下滑,骤降至4月起连续三个月超39%的负增长,呈现“崩盘式下滑”,远超预期。新能源车零售虽也有下滑(二季度约-7%~-9%),但幅度相对温和。
出口则成为亮点,二季度增长约80%,超一季度62%的增幅,在中东运输压力下仍逆势走强。整体看,二季度国内车市比预期更惨烈,出口比预期更强,形成剧烈分化。车企表现也因侧重内外市场而分化,自主品牌如奇瑞、上汽、比亚迪等在出口上表现突出。
腾讯汽车:新能源渗透率快速提升,从门店进客量看,燃油车与新能源车订单体感是否出现极端分化?
孙少军:从门店进客量看,并非新能源涨得多快,而是燃油车订单跌得太狠。以BBA为例,周均新增订单从去年的11000~12000台降至今年7000~8000台,下滑约1/3;保时捷从1000台降至300多台,即使推出降价特别版也未能挽回。
新能源方面,整体订单较去年没有明显增长,纯新增客户不多,主要靠置换和去年留存客户转化。因此,新能源渗透率攀升更多是燃油车基数崩塌所致,而非新能源自身爆发。头部品牌如比亚迪、吉利订单虽相对稳定,但增幅有限。
腾讯汽车:合资车企的新能源车型有没有吃到这一波渗透率提升的红利?
孙少军:合资品牌新能源车表现分化明显。销量较好的丰田、日产、别克、大众等,其新能源订单主要来自三个群体:一是年纪偏大的燃油车增换购老用户,倾向于继续选择熟悉品牌;二是三四线城市用户,因新势力门店少、闭店风险高,更信赖合资品牌;三是得益于本土团队决策权加大,定价和产品定义更贴近中国市场。
这些品牌通过引入宁德时代、高通芯片等主流供应链,产品力有所提升,并在价格上发力,稳住了基本盘。
但是目前仍未推出有效新能源产品的品牌将面临淘汰风险。BBA等豪华品牌虽有新能源新车型上市,但市场反馈不佳,原因在于产品未能对标国产新势力的智能化、电动化水平,靠品牌红利已难以打动用户。
增程市场整体萎缩趋势难以逆转
腾讯汽车:增程销量下滑,其优势为何被纯电攻破?是技术突破还是消费认知变化?
刘坎:增程车型销量下滑并非惨淡,而是赛道收缩的信号,其三大护城河已被纯电技术逐一攻破:
第一是续航焦虑被抹平。 纯电车型续航普遍达700-850公里,高端车型破千,叠加800V高压平台和5C超充普及,充电10分钟可补能300-500公里,高速补能时间大幅压缩,追平增程体验。
第二是双系统负担凸显。 用户实际长途需求有限,增程多出的发动机、油箱等结构反而增加自重和维护成本,馈电油耗和故障率更高,纯电保养费用远低于增程。
第三是成本优势逆转。 电池成本较2022年下跌超40%,同价位纯电配置更高、价格重叠,二手保值率比增程高8%-12%。
同时,纯电实现五大技术突破:800V平台下探至15万级、电池能量密度提升及低温优化、空间利用率更高(同尺寸大10%-15%)、高压架构更适配高阶智驾和智能底盘、价格持续走低。消费者精算敏感,纯电从备选变首选。
腾讯汽车:未来纯电是否会全面替代增程?增程会否退出市场,或仅成为市占率极低的细分动力形式?
崔东树:纯电替代增程是长期趋势。纯电技术迭代迅速,电池能量密度提升、超充从3C向10C演进、成本持续下降,而增程的发动机技术未来十年几乎停滞。增程比同级纯电重约200公斤,电耗高出近一倍,维护成本和故障率更高,消费者对此极其敏感。
更重要的是,车企已主动调整战略。理想、华为等头部企业正将最畅销的增程车型转向纯电,新势力中纯电与增程的比例已从3:7变为5:5,且仍在萎缩。随着碳酸锂价格未来大概率从当前20万元/吨继续下探,纯电与增程的制造成本差距将进一步拉平,加速替代进程。
在中国东部主流市场,增程的过渡性使命基本完成,未来将逐步被纯电替代;但在中西部地区和海外市场,因基础设施不足,增程和插混仍有一定生存空间。总体而言,增程市场下行压力比预想更大,虽有新品牌陆续进入,但整体萎缩趋势难以逆转。
成本是消费者决策的核心——购置成本、使用成本叠加油价心理干扰,纯电每公里仅几分钱的优势极具吸引力。国内充电桩普及超预期,多数空闲,极大增强了用户信心。
A级车市场变化最具标志性。普通家庭既需长途又要短途,过去只能选油车或插混;如今同价位可买到续航五六百公里的纯电车,还标配800V高压平台和智能辅助系统。技术迭代与基础设施完善,推动A级纯电快速崛起,
腾讯汽车:增程销量的下滑,一线门店的反映是不是更明显?
孙少军:并非所有用户都放弃增程,放弃的主要是轿车、小尺寸车型等非长途场景用户。问题本质在于:如今13万元级纯电已有500-600公里真实续航,与增程车型(700-800公里)的差异几乎抹平,两种动力在同款车上已打不出实质区分。
消费者心态发生剧烈转变,尤其是在国际油价因中东冲突暴涨后,大量用户直接放弃一切与油相关的动力形式,一步跨向纯电。这种转变不可逆,且已演变成对增程纯电续航的硬性要求——低于200公里的增程版本,用户连看都不看,导致众多车企的低续航增程车型订单惨淡。
增程仍有刚需市场,但被限制在大尺寸SUV、MPV及长途自驾场景,以及海外市场,无法影响大盘。车企正加速向用户认知靠拢,试图用价格战挽回低续航增程已经无效。总体而言,增程从“全场景标配”退化为“特定场景备选”,是当前销量大幅下滑的根本逻辑。
全行业利润不会全面恶化,而是出现分化
腾讯汽车:赛力斯、广汽等半年报预亏,整体车企行业利润率低迷的趋势,未来半年到一年内是否难以根本扭转?
崔东树:车企利润率低迷的核心在于“整车为王”的格局被严重削弱。过去车企凭借发动机等核心技术掌控产业链,而今智能电动车将成本拆分为电池、智能化等模块,电池外购丧失约30%利润空间,激光雷达等配置又推高智能化成本,车企既失话语权又丢核心利润。汽车正从机械产品变为耐用电子消费品,必须靠超大规模分摊成本,而非单纯追求高端化。
某些企业,他们出现了一定的盈利的压力,跟他们的产品线没有效的去延伸,没有实现规模化的降本,没有实现对产业链的更加有效控制是相关的。
全行业利润不会全面恶化,而是出现分化。比亚迪、上汽等头部规模化企业,因海外市场拓展强、规模效应显著、议价能力高,利润压力相对较小;而部分企业因战略选择失误、产业链缺陷,陷入困境。未来车企必须做大做强,实现规模化降本,并走向国际市场,否则高端化难以为继。
腾讯汽车:如何看待“9字辈”的新能源MPV扎堆上市?
刘坎:核心原因是大车利润率更高,车企借此获取更多利润,以“9”命名天然带有旗舰、顶配的含义,能清晰区分产品层级,传递高端定位。
这些旗舰MPV不仅是利润来源,更是技术展示平台——品牌将最新技术集中释放,形成科技标杆效应,后续可逐步下放到中低端车型,提升品牌形象。尽管价格重叠,目前集中上市的车型存在差异化的市场分层,覆盖了20-30万元性价比市场、33-52万元宜商宜家主流市场、44万元以上高端私域市场。各车型在不同赛道内有差异化打法,竞争关系存在,但尚未形成直接取代,目前处于横向并行发展阶段。
腾讯汽车:海南2030年禁售燃油车,其他省市会否跟进?
崔东树:海南2030年禁售燃油车是特殊个例,不具备全国借鉴意义。海南作为独立岛屿,高速公路不收费、油贵电便宜,有其独特的地缘和环保旅游需求,属于地方特色政策,而非示范效应。
从全国来看,中国是汽车制造大国,同时面向国内外市场。油车产业链是工业根基,发动机技术不能荒漠化,海外市场(东南亚、非洲、中东等)充电设施不足,油车和混动长期存在需求。此外,石油炼制过程中必然伴生汽油、柴油,同时修路所需沥青也来自石油,资源需平衡利用,不能简单抛弃。
渗透率数据也说明问题:海南去年渗透率68%,今年上半年仅升至67%,增速已放缓;而北京从51%升至58%、上海提升明显,说明渗透率在70%高位后自然趋缓,消费者自主选择下未必需要行政强制。
油价是供需调节机制,高价会刺激供给,未来油价可能下降。中国不应为追求极端绿色消费形象而牺牲产业综合竞争力,各地无需盲目跟进。
燃油车,越降价越难卖?
腾讯汽车:燃油车销量下降,经销商的生存情况堪忧,门店渠道收缩,一线体感是不是更强?
孙少军:过去燃油车时代经销商利润构成中,车价利润仅占小部分,如2万利润中车只赚7000元,剩余靠装饰、金融等衍生业务支撑。但新能源直销模式下,衍生业务被厂家收回,车价利润极薄,门店成本难收回,燃油车业务又持续亏损,导致大量经销商集团倒闭,行业进入“生老病死”的洗牌期。
降价困境同样严峻。降价本质是卖不动,而非主动选择。消费者在价格持续下跌时只会产生恐惧和观望心理——如车企6月降价冲量后7月收价,订单随即崩盘,因为用户已知底价会继续等待。买方主导下,越降价越难卖。
出路在于转型服务。中升等头部集团已率先完成新能源门店布局,厂家正将4S店转化为旅行服务网点(如沿途免费检修、急救包等),成本可控且用户感知强。经销商必须从销售转向服务,适应新模式,否则被淘汰是必然结果,行业阵痛无可避免。
腾讯汽车:燃油车降价趋势是否会持续下去?现在是不是抄底燃油车的好时机?
崔东树:当前燃油车促销力度已很大,基本都是打7折的状态,但价格在过去一年多已趋稳,未出现剧烈下滑。豪华车指导价调整只是竞争下的合理回归。燃油车卖不动不是价格问题,而是消费者选择偏好变化和技术迭代带来的结构性压力,即便降价也难以逆转趋势。
燃油车多为已充分摊销成本的“中年”车型,继续大幅降价不现实,厂家也难以承受。而新能源车是极度简化的规模化产品,未来零部件整合更优、成本持续下降,“电比油低”是合理趋势。
消费者购买力有限,国际市场对便宜车需求巨大。中国车企的优势不是打价格战,而是靠规模效应和技术创新实现降本,未来将有更多价格合适、优势突出的产品推出。燃油车需求仍会存在,但整体趋势难以扭转。
腾讯汽车:今年下半年及全年的车市销量,以及新能源渗透率走势如何?
崔东树:坚持年初判断,全年厂家销量基本零增长或微降1%,核心逻辑在于国内超预期低迷与海外超预期火爆的对冲,出口增速预计达60%以上,二季度国际油价波动对国内消费构成冲击,但对出口形成利好。
国内零售低于预期,6月下滑23%,这已是全年谷底。产业链利润向上游集中,有色、石油行业利润高达30-40%,下游车企和消费端承受巨大压力,消费不旺格局明显。下半年将逐步改善,三季度降幅收窄至10多个点,四季度争取个位数负增长甚至归零,789月后逐月向好。
新能源渗透率方面,目前达62.8%,全年预计在60%左右,摸高70%不现实。新能源车销量从Q1负增长20%到Q2个位数负增长,Q3有望转正。
盛达优配提示:文章来自网络,不代表本站观点。